Resumo:
Aplicar 100 mil reais na poupança rende cerca de R$ 670 por mês em 2026, com a Selic a 13,75% ao ano. Veja a tabela completa por valor, a regra do aniversário, o ganho real sobre a inflação e o comparativo com CDB e Tesouro Selic.
- Quanto rende 100 mil na poupança por mês
- Tabela: quanto rende por valor investido
- Como funciona a regra da poupança em 2026
- A regra do aniversário da poupança
- Qual é o ganho real com a inflação
- Poupança, CDB ou Tesouro Selic: o comparativo
- Conclusão
- Perguntas Frequentes
Saber quanto rende 100 mil na poupança é o primeiro passo para quem quer viver de renda ou simplesmente proteger o patrimônio. A caderneta continua sendo o investimento preferido dos brasileiros: 23,4% dos investidores do país aplicam nela, segundo a pesquisa Raio X do Investidor Brasileiro, da Anbima.
Neste guia, você vai ver o rendimento exato por mês e por ano, uma tabela com valores de R$ 1 mil a R$ 1 milhão, a regra do aniversário que pega muita gente de surpresa e o comparativo com alternativas de renda fixa que rendem mais com a mesma segurança.
Quanto rende 100 mil na poupança por mês
A resposta direta: com a Taxa Selic a 13,75% ao ano, definida na reunião do Copom de setembro de 2026, a poupança rende 0,67% ao mês. Aplicando sobre o capital, R$ 100 mil na poupança rendem cerca de R$ 670 por mês.
No acumulado de 12 meses, com os juros compostos trabalhando a seu favor, o saldo chega a aproximadamente R$ 108.300, um ganho perto de R$ 8.300 no ano, equivalente a um rendimento de cerca de 8,3% ao ano.
Dois pontos tornam esse número ainda mais interessante:
O primeiro é a isenção de Imposto de Renda para pessoa física: o valor que cai na conta é líquido, sem desconto.
O segundo é a proteção do Fundo Garantidor de Créditos (FGC), que cobre até R$ 250 mil por CPF em cada instituição, o que deixa os seus 100 mil dentro do limite de segurança.
Tabela: quanto rende por valor investido
Como a taxa é proporcional ao saldo, fica fácil estimar o rendimento para qualquer valor. Veja a tabela com a taxa atual de 0,67% ao mês:
| Valor investido | Rendimento por mês | Rendimento em 12 meses |
|---|---|---|
| R$ 1.000 | R$ 6,70 | cerca de R$ 83 |
| R$ 10.000 | R$ 67 | cerca de R$ 830 |
| R$ 50.000 | R$ 335 | cerca de R$ 4.150 |
| R$ 100.000 | R$ 670 | cerca de R$ 8.300 |
| R$ 200.000 | R$ 1.340 | cerca de R$ 16.600 |
| R$ 500.000 | R$ 3.350 | cerca de R$ 41.500 |
| R$ 1.000.000 | R$ 6.700 | cerca de R$ 83.000 |
Os valores são aproximados e consideram a taxa vigente em setembro de 2026. Se a Selic cair nos próximos meses, o rendimento acompanha a mudança. Para valores menores, veja também nossa simulação detalhada de quanto rende 1000 reais na poupança.
Por que o rendimento é o mesmo em todos os bancos
Diferente do CDB, a poupança não paga mais em um banco do que em outro. A regra de remuneração é única e definida em lei: não importa se a sua caderneta está na Caixa, no Itaú, no Santander ou em qualquer outra instituição, o rendimento é idêntico. O que muda de banco para banco é apenas o atendimento e os produtos alternativos oferecidos.
Como funciona a regra da poupança em 2026
A remuneração da caderneta segue uma regra que vigora desde maio de 2012 e depende do nível da Taxa Selic:
- Selic acima de 8,5% ao ano (cenário atual, com 13,75%): a poupança rende 0,5% ao mês mais a Taxa Referencial (TR).
- Selic igual ou abaixo de 8,5% ao ano: o rendimento passa a ser 70% da Selic mais a TR.
Na prática, a TR está em torno de 0,17% ao mês, o que somado aos 0,5% fixos resulta nos 0,67% ao mês que valem para 2026. Os dados mensais confirmam a estabilidade: em quase todos os meses deste ano a caderneta rendeu 0,67%, com apenas junho marcando 0,66%.
Como a Selic é redefinida pelo Copom a cada 45 dias, vale acompanhar as reuniões: novos cortes abaixo de 8,5% mudariam a fórmula de cálculo, algo que não acontece desde 2020.
A regra do aniversário da poupança
Aqui mora o detalhe que mais custa dinheiro ao poupador desatento. O rendimento da poupança não cai todo dia: ele é creditado apenas na data de aniversário do depósito, a cada 30 dias.
Funciona assim: se você aplicou os R$ 100 mil no dia 10, o aniversário será sempre no dia 10 de cada mês. Se sacar qualquer valor no dia 9, perde todo o rendimento daquele período sobre o montante sacado. Sacando no dia 10 ou depois, o rendimento já está garantido.
Atenção especial para quem deposita nos dias 29, 30 e 31: nesses casos, a data de aniversário oficial passa a ser o dia 1º do mês seguinte.
Na prática, quem quer usar os R$ 670 mensais como renda precisa respeitar o calendário. Organize os saques para depois da data de aniversário e o rendimento trabalha integralmente a seu favor.
Qual é o ganho real com a inflação
O ganho nominal é só metade da história. O que importa para o seu bolso é o ganho real, ou seja, o rendimento descontada a inflação medida pelo IPCA.
O ano de 2025 dá a medida exata: a poupança fechou o período com rentabilidade de 8,14%, enquanto o IPCA ficou em 4,26%. Ou seja, houve ganho real, mas modesto, pouco acima de 3 pontos percentuais. O histórico ajuda a entender a volatilidade desse resultado: a caderneta rendeu 7,43% em 2023, 7,14% em 2022 e apenas 2,48% em 2021, ano em que a inflação corroeu boa parte do ganho.
Não é raro a poupança entregar rentabilidade real negativa em períodos de inflação alta: o saldo cresce, mas o poder de compra diminui. Com R$ 100 mil aplicados, os cerca de R$ 8.300 de ganho nominal em 12 meses precisam ser comparados com a inflação do período para saber quanto você realmente ganhou.
Poupança, CDB ou Tesouro Selic: o comparativo
A pergunta natural de quem tem 100 mil parados na caderneta é: existe algo tão seguro que renda mais? A resposta curta é sim.
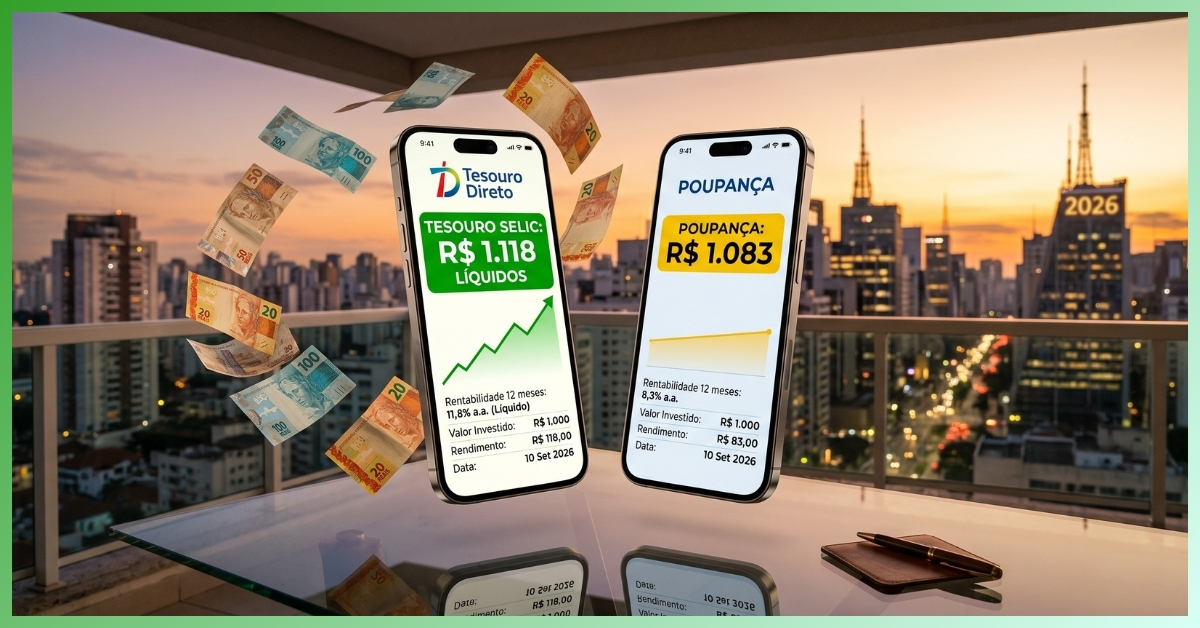
Com o CDI em 13,65% ao ano, um CDB que paga 100% do CDI rende cerca de 13,65% ao ano bruto, contra aproximadamente 8,3% da poupança. Mesmo descontando o Imposto de Renda, que incide sobre o CDB e não sobre a poupança, a diferença continua favorável ao CDB. O Tesouro Selic, título público federal, acompanha a taxa básica de juros e entrega resultado semelhante, com a segurança do Tesouro Nacional.
Há ainda as LCIs e LCAs, que unem o melhor dos dois mundos: rendem um percentual do CDI e são isentas de Imposto de Renda para pessoa física, assim como a poupança.
Detalhamos essa comparação em dois artigos: Tesouro Selic ou poupança: qual rende mais e o ranking de qual banco rende mais em 2026. Para quem está começando com valores menores, vale ver também quanto rende 100 reais no Tesouro Selic.
Isso não significa abandonar a poupança. Ela segue útil para a reserva de emergência, pela liquidez diária e pela simplicidade. Mas deixar 100 mil parados nela por anos, sem comparar, é abrir mão de um rendimento que poderia ser bem maior com o mesmo nível de segurança.
Conclusão
Agora você sabe quanto rende 100 mil na poupança: cerca de R$ 670 por mês e R$ 8.300 em 12 meses, com isenção de Imposto de Renda e proteção do FGC. É um rendimento estável e previsível, mas modesto diante das alternativas de renda fixa atreladas ao CDI.
O próximo passo é simples: respeite a regra do aniversário para não perder rendimento, acompanhe a inflação para medir o seu ganho real e compare periodicamente com CDBs, Tesouro Selic e LCIs. O mesmo dinheiro, com a mesma segurança, pode render bem mais.
Perguntas frequentes
Quanto rende 100 mil na poupança por mês em 2026?
Com a Selic a 13,75% ao ano, a poupança rende 0,67% ao mês, o que significa cerca de R$ 670 mensais para R$ 100 mil aplicados. Em 12 meses, com juros compostos, o saldo chega a aproximadamente R$ 108.300.
O rendimento da poupança é o mesmo em todos os bancos?
Sim. A regra de remuneração é única e definida em lei, então Caixa, Itaú, Santander e qualquer outra instituição pagam exatamente o mesmo rendimento. O que varia entre os bancos são os produtos alternativos, como CDBs e LCIs.
Posso sacar o dinheiro a qualquer momento?
Sim, a liquidez é diária. O cuidado é com a regra do aniversário: se o saque acontecer antes de completar 30 dias do depósito, você perde o rendimento do período sobre o valor sacado. O ideal é sacar sempre depois da data de aniversário.
Quem tem 100 mil na poupança paga Imposto de Renda?
Não. A poupança é isenta de Imposto de Renda para pessoa física. Além disso, o valor está dentro da cobertura do FGC, que garante até R$ 250 mil por CPF em cada instituição financeira.
Fontes
- RenovaInvest: Quanto Rende a Poupança Hoje em 2026? Veja por Mês (R$1.000 a R$100 mil). Disponível em: https://renovainvest.com.br/blog/quanto-rende-a-poupanca/ (atualizado em 19/06/2026)
- Blog Nubank: Qual o rendimento da poupança em 2026? Disponível em: https://blog.nubank.com.br/qual-o-rendimento-da-poupanca/ (atualizado em 17/09/2026)
Este conteúdo é exclusivamente educacional e informativo. Não constitui aconselhamento financeiro, consultoria de investimentos ou recomendação de compra/venda. Os dados apresentados refletem cenários em setembro de 2026 e estão sujeitos a mudanças nas taxas de juros (Selic, CDI, TR) e regulações do Banco Central. Antes de tomar qualquer decisão financeira, consulte um assessor ou consultor financeiro certificado. O Renda Futura não se responsabiliza por decisões tomadas com base neste conteúdo.