Resumo:
Em setembro de 2026, com a Selic em 13,75% ao ano, quem mais rende é a conta digital que paga acima de 100% do CDI: PagBank até 130%, PicPay até 121%, Nubank e Mercado Pago até 120%. A poupança é a última da lista, e todo “até” vem com condição.
- Como funciona a remuneração por banco
- O ranking dos bancos digitais em setembro de 2026
- Rendimento líquido por produto: a conta real
- A letra miúda que muda o ranking
- O que pesa além do rendimento
- Conclusão
- Perguntas Frequentes
- Glossário rápido
Quem pergunta qual banco rende mais costuma querer saber uma coisa simples: onde o dinheiro rende mais sem dar um susto depois? A resposta muda de mês a mês. Isso acontece porque a remuneração quase sempre acompanha o CDI, e o CDI acompanha a Selic. O Banco Central definiu a taxa básica em 13,75% ao ano na reunião do Copom de 16 de setembro de 2026.
Como funciona a remuneração por banco
Antes de responder qual banco rende mais, é preciso entender como o rendimento é montado. A maior parte das contas e caixinhas digitais não paga um valor fixo: paga um percentual do CDI. Esse índice é a taxa de juros entre bancos e serve de referência para praticamente toda a renda fixa.
Por exemplo, quando um banco anuncia “100% do CDI”, ele acompanha o mercado. Quando anuncia mais que isso, ele paga um bônus para atrair você.
Portanto, três pontos decidem quanto cai na sua conta:
- O percentual anunciado. Acima de 100% do CDI significa rendimento acima da média do mercado.
- O quanto o banco exige para pagar esse percentual. Movimentação mensal, limite de saldo por depósito, assinatura do pacote premium.
- O tempo que o dinheiro fica. O Imposto de Renda é cobrado por alíquota regressiva: 22,5% até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias. Quanto mais tempo, menos imposto.
O ranking dos bancos digitais em setembro de 2026
A resposta de qual banco rende mais, em setembro de 2026, está no retrato abaixo. Ele reúne as principais contas digitais do país e a condição que cada banco exige para pagar o percentual máximo:
| Banco | Produto | Rendimento máximo | Condição principal |
|---|---|---|---|
| PagBank | Cofrinho Turbinado | até 130% do CDI | saldo com limite por depósito |
| PicPay | Cofrinho Turbinado | até 121% do CDI | cerca de R$ 10 mil por depósito turbinado |
| Nubank | Caixinha Turbo | até 120% do CDI | 115% movimentando R$ 900 por mês; 120% para Nubank+ ou NuCel |
| Mercado Pago | Caixinha | até 120% do CDI | 115% em até R$ 5 mil movimentando R$ 1.000 por mês; 120% em até R$ 10 mil para Meli+ |
| Banco Inter | Meu Porquinho por Objetivo | até 100% do CDI | a conta padrão “Dia a Dia” caiu para 80% do CDI em setembro de 2025 |
De fato, a escala é pequena perto do que os produtos de renda fixa devolvem. Ainda assim, ela existe. Com o CDI em 13,65% ao ano, o equivalente mensal é de 1,072%. Portanto, R$ 1.000 guardados por um mês rendem R$ 13,94 brutos no melhor percentual do ranking, contra R$ 10,72 brutos em quem paga 100% do CDI. Descontado o Imposto de Renda de 22,5% da primeira faixa, sobram R$ 10,80 e R$ 8,31, respectivamente.
Por outro lado, quem está de fora desse ranking não é ruim: Banco Inter, Caixa, Itaú e Bradesco costumam pagar cerca de 100% do CDI em CDBs tradicionais. A diferença está nas caixinhas e cofrinhos promocionais, não na conta corrente em si.
Vale um registro de contexto. Em maio deste ano, ao analisar qual o melhor banco para investir, apontamos que as novas regras do FGC de junho de 2026 tenderiam a tornar raras as ofertas acima de 120% do CDI.
Setembro mostra que elas não sumiram, mas mudaram de natureza: sobreviveram como promoção com teto de valor e exigência de movimentação, não como taxa de mercado aberta a qualquer saldo. Em outras palavras, a previsão valeu para a taxa, não para a isca.
Rendimento líquido por produto: a conta real
Saber qual banco rende mais em percentual ainda não é o que cai na conta. Por isso, vale olhar o resultado líquido. Com R$ 10 mil aplicados por 12 meses, a Selic em 13,75% ao ano e o CDI na projeção média de 13,65% no período, o que sobra depois do imposto é este:
| Produto | Saldo líquido em 12 meses | Observação tributária |
|---|---|---|
| Poupança tradicional | R$ 10.833 | 8,33% ao ano, sem IR |
| CDB a 100% do CDI | R$ 11.126 | IR de 17,5% sobre o ganho |
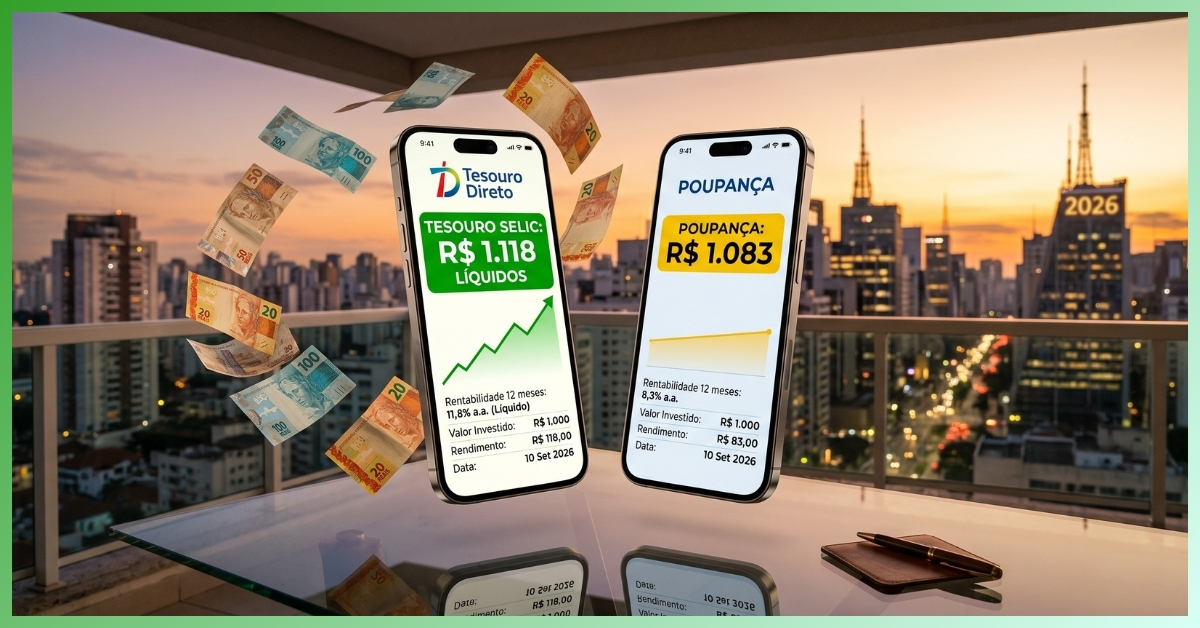
| Tesouro Selic | R$ 11.134 | IR de 17,5% retido no resgate |
| LCI ou LCA a 85% do CDI | R$ 11.160 | isento de IR para pessoa física |
Vale uma nota sobre a alíquota: 12 meses corridos somam 365 dias, e por isso a faixa aplicável é a de 361 a 720 dias, com 17,5%, e não os 20% da faixa anterior. Um resgate feito no dia 360 pagaria 20%, o que muda o resultado em algumas dezenas de reais.
A diferença entre a poupança e o produto isento é de R$ 327 em um ano. Em 24 meses, com o imposto caindo para 15%, a poupança acumula R$ 11.735, a LCI ou LCA a 85% do CDI chega a R$ 12.455, o CDB a 100% do CDI a R$ 12.479 e o Tesouro Selic a R$ 12.498.
Ou seja: a letra de crédito isenta vence no prazo de um ano, mas CDB e Tesouro Selic a ultrapassam em dois anos, porque a alíquota do Imposto de Renda cai com o tempo enquanto a isenção da LCI já estava no teto.
Além do imposto, um detalhe costuma escapar: o Tesouro Selic tem taxa de custódia de 0,20% ao ano na B3, isenta apenas nos primeiros R$ 10 mil por CPF. No exemplo acima o valor está no limite da isenção, mas o saldo cresce acima dela ao longo do período, e em aplicações maiores a taxa precisa entrar na conta.
Por fim, a poupança fica em último lugar porque a remuneração dela é fixa por regra: 0,5% ao mês mais a Taxa Referencial enquanto a Selic estiver acima de 8,5% ao ano, patamar em que o Brasil está desde 2021. Com a TR de setembro de 2026 em 0,169% ao mês, o rendimento efetivo é de 0,669% ao mês, ou 8,33% ao ano.
Se você quer acompanhar essa regra com valores menores, o texto Quanto rende 1000 reais na poupança em 2026 mostra o cálculo mês a mês.
A letra miúda que muda o ranking
Aqui está o ponto central. O “até” nunca é brincadeira, e é o detalhe que decide qual banco rende mais de verdade quando o dinheiro fica parado. Quem decide por conta chega depois de ler a letra que ninguém destaca na fachada:
Movimentação mínima
Nubank exige R$ 900 por mês para pagar 115% do CDI. Mercado Pago exige R$ 1.000 por mês para 115% em até R$ 5 mil, e só quem é assinante do Meli+ chega a 120%.
Limite de valor
O PicPay paga o percentual máximo em cerca de R$ 10 mil por depósito turbinado. Acima disso, o saldo costuma render o percentual padrão.
Corte anunciado depois
A conta padrão do Banco Inter foi reduzida para 80% do CDI em setembro de 2025, e nada avisa isso dentro do aplicativo de quem já tem conta aberta.
Carência
Em LCI e LCA, a letra miúda é a carência. O prazo mínimo hoje é de 9 meses, conforme a Resolução CMN 5.168/2024. Ela reduziu o prazo de 12 meses que a Resolução CMN 5.119/2024 havia fixado meses antes. Emissões anteriores a fevereiro de 2024 tinham apenas 90 dias, e é por isso que ainda se encontra esse número em conteúdo desatualizado.
Logo, a regra prática é simples: confira o percentual, a condição e o limite no próprio aplicativo do banco, porque elas mudam com frequência e o ranking retrata uma data específica.
O que pesa além do rendimento
Responder qual banco rende mais resolve uma parte da escolha, não toda ela. Vale pesar também:
- Garantia. O Fundo Garantidor de Créditos cobre até R$ 250 mil por CPF em cada instituição, com teto de R$ 1 milhão por pessoa a cada quatro anos. Os depósitos em conta, poupança e CDBs estão cobertos. O Tesouro Selic não tem essa garantia porque é passivo direto da União, com o menor risco de crédito da economia.
- Liquidez. A poupança dá saque a qualquer momento, mas quem retira antes da data de aniversário perde o rendimento do ciclo. O Tesouro Selic tem recompra diária com liquidação em um dia útil. CDBs variam entre liquidez diária e bloqueio até o vencimento.
- Tributação. Poupança e LCI são isentas de Imposto de Renda para pessoa física. Caixinhas e cofrinhos das contas digitais seguem a tabela regressiva, de 22,5% a 15%, dependendo do tempo.
Na prática, para quem tem pouco valor parado a diferença entre 80% e 130% do CDI mal paga um café por mês. Para quem guarda uma reserva maior, ela vira dezenas de reais todos os meses, sem nada a mais que uma conferência no aplicativo.
Conclusão
Em resumo, quem pergunta qual banco rende mais em setembro de 2026 descobre que a resposta é um ranking de percentual do CDI com condição anexada: PagBank até 130%, PicPay até 121%, Nubank e Mercado Pago até 120%, Inter até 100% no produto que interessa. Para quem compara produtos de renda fixa em vez de caixinhas, a conta é outra e mais clara: a LCI ou LCA a 85% do CDI entrega R$ 11.160 em 12 meses contra R$ 10.833 da poupança.
Agora que você viu qual banco rende mais em percentual e o que sobra depois do imposto, o próximo passo é simples: abra o aplicativo, confira o percentual e a condição do seu saldo, e compare com a tabela deste texto. Para entender o que esse resultado significa na prática de quem está começando, o texto Qual o Melhor Banco para Investir em 2026 leva a decisão adiante. E se quer comparar poupança e Tesouro Selic, o texto Tesouro Selic vs Poupança: qual rende mais traz os dois lado a lado.
Perguntas frequentes
Qual banco rende mais hoje?
Em setembro de 2026, o maior percentual entre as contas digitais é do PagBank, com até 130% do CDI no Cofrinho Turbinado. Vem depois o PicPay, com até 121%, e Nubank e Mercado Pago, com até 120% em condições específicas. Todos exigem alguma movimentação ou limite para chegar ao percentual máximo.
A poupança rende mais que o CDB?
Não. Com R$ 10 mil em 12 meses, a poupança entrega R$ 10.833 líquidos e o CDB a 100% do CDI entrega R$ 11.126. A poupança só fica isenta do Imposto de Renda, o que compensa uma parte da diferença, mas não toda.
Vale a pena trocar de banco só pelo rendimento?
Depende do valor que você deixa parado. Para valores baixos, a diferença de percentual mal muda o mês. Para valores maiores, vale conferir as condições completas, porque o percentual máximo costuma depender de movimentação mensal, limite de depósito ou assinatura do pacote premium.
Conta digital paga Imposto de Renda ao responder qual banco rende mais?
Sim, na maioria dos casos. As caixinhas e cofrinhos seguem a tabela regressiva, de 22,5% até 180 dias até 15% acima de 720 dias. A poupança e a LCI ou LCA continuam isentas para pessoa física.
Glossário rápido
CDI: taxa dos empréstimos de curtíssimo prazo entre bancos. Fica cerca de 0,1 ponto percentual abaixo da Selic e serve de referência para quase toda a renda fixa.
Selic: taxa básica de juros da economia brasileira, definida pelo Copom a cada 45 dias.
TR (Taxa Referencial): índice calculado pelo Banco Central a partir das taxas de títulos públicos. Varia mês a mês e entra na conta da poupança.
Percentual do CDI: fração do CDI que o produto paga. Em 100% do CDI o rendimento acompanha o mercado; acima disso, o emissor paga um bônus.
Alíquota regressiva: tabela de Imposto de Renda da renda fixa que cai conforme o prazo, de 22,5% até 180 dias a 15% acima de 720 dias.
Carência: período mínimo em que o dinheiro fica travado na aplicação, sem possibilidade de resgate.
Liquidez diária: possibilidade de resgatar em qualquer dia útil. No Tesouro Selic, com liquidação em um dia útil.
Aniversário da poupança: data em que o rendimento mensal é creditado, definida pelo dia do depósito.
Taxa de custódia: tarifa de 0,20% ao ano cobrada pela B3 sobre títulos do Tesouro Direto, isenta nos primeiros R$ 10 mil em Tesouro Selic.
FGC: Fundo Garantidor de Créditos. Cobre depósitos, poupança, CDB, LCI e LCA em até R$ 250 mil por CPF por instituição, com teto global de R$ 1 milhão a cada quatro anos.
Fontes
- Banco Central do Brasil: Taxa Selic
- Banco Central do Brasil: Remuneração dos Depósitos de Poupança
- Planalto: Lei 12.703/2012, regra de remuneração da poupança
- Planalto: Lei 11.033/2004, tabela regressiva de IR
- Conselho Monetário Nacional: Resolução CMN 5.168/2024, prazo mínimo de LCI e LCA
- B3: Tarifas de Tesouro Direto
- FGC: Cobertura por CPF
- Mix Vale: Quanto rendem R$ 10 mil com Selic a 13,75%: poupança, CDB, Tesouro e LCI (18/09/2026)
- Guardar Dinheiro: Top 5 Contas Digitais Que Mais Rendem em Setembro de 2026 (21/09/2026)
Este conteúdo é exclusivamente educacional. Ele compara rendimento de produtos de renda fixa com dados de fontes públicas e não constitui recomendação de investimento. As simulações partem de premissas explícitas: Selic em 13,75% ao ano, CDI em 13,65% ao ano e TR em 0,169% ao mês, todas de setembro de 2026. Percentuais e condições mudam com frequência: confirme sempre no aplicativo oficial do banco antes de decidir. Rentabilidade passada não garante rentabilidade futura.