Resumo:
Quanto rende 1000 reais na poupança em 2026? Rende cerca de R$ 6,69 no primeiro mês e R$ 83,30 em doze meses, com Selic a 13,75% e TR de 0,169%. É isento de IR, mas perde para o Tesouro Selic.
- Como funciona a regra da poupança
- Simulação de rendimento: 1000 reais
- A regra do aniversário da poupança
- A poupança ainda vale a pena?
- Fatores que impactam o rendimento anual
- Conclusão
- Glossário rápido
- Perguntas Frequentes
Ao decidir onde aplicar suas economias, é natural questionar quanto rende 1000 reais na poupança. De fato, este é um dos questionamentos mais comuns para brasileiros que iniciam sua jornada financeira. Afinal, a poupança, apesar de ser um dos produtos mais tradicionais do mercado, possui regras específicas definidas em lei que determinam o seu retorno real.
Para compreender a rentabilidade atual, precisamos analisar o cenário econômico de 2026. A Taxa Selic, que serve como referência para diversas aplicações, influencia diretamente o cálculo da caderneta. Portanto, entender essa dinâmica ajuda você a tomar decisões mais conscientes para o seu dinheiro.
Como funciona a regra da poupança
Antes de responder quanto rende 1000 reais na poupança, é preciso entender a fórmula. Para calcular o rendimento, o Banco Central utiliza uma fórmula fixa, definida pela Lei 12.703/2012. Quando a Taxa Selic está acima de 8,5% ao ano, o rendimento da caderneta corresponde a 0,5% ao mês somado à Taxa Referencial (TR). Este é o cenário que observamos em setembro de 2026, com a Selic fixada em 13,75% ao ano.
| Cenário da Selic | Regra aplicada |
|---|---|
| Acima de 8,5% ao ano | 0,5% ao mês + TR (regra vigente hoje) |
| Igual ou abaixo de 8,5% ao ano | 70% da Selic + TR |
Portanto, o retorno da sua aplicação depende de dois fatores principais. O primeiro é a taxa fixa de 0,5%. O segundo é a TR, que varia conforme o mercado. No cenário atual, com a TR de 0,169% ao mês em setembro de 2026, chegamos a um rendimento mensal total de 0,669%.
Vale um alerta, inclusive: muitos artigos afirmam que a poupança rende 70% da Selic. Não rende. Em outras palavras, essa regra só entra em vigor quando a Selic cai para 8,5% ou menos, cenário que não ocorre desde 2021.
Simulação de rendimento: quanto rende 1000 reais na poupança
Em primeiro lugar, ao aplicar R$ 1.000,00 a lógica de juros compostos atua sobre o montante ao longo do tempo. Com o rendimento mensal de 0,669%, o seu lucro no primeiro mês será de R$ 6,69. Embora pareça um valor modesto, é fundamental observar o efeito acumulativo no longo prazo.
Simulação poupança 2026, premissas: 0,669% ao mês (0,5% + TR de 0,169%), TR mantida constante nos prazos longos, isenção de IR para pessoa física. Cenário hipotético.
| Prazo | Saldo final | Rendimento |
|---|---|---|
| 1 mês | R$ 1.006,69 | R$ 6,69 |
| 3 meses | R$ 1.020,20 | R$ 20,20 |
| 6 meses | R$ 1.040,82 | R$ 40,82 |
| 12 meses | R$ 1.083,30 | R$ 83,30 |
| 24 meses | R$ 1.173,54 | R$ 173,54 |
| 36 meses | R$ 1.271,30 | R$ 271,30 |
Repare, então, no comportamento dos juros compostos: o primeiro mês paga R$ 6,69, mas o décimo segundo já paga R$ 7,19. Ou seja, o rendimento incide sobre um saldo que cresce, e não apenas sobre os R$ 1.000 iniciais.
Além disso, a ausência de tributação é um ponto positivo importante. Diferente de outros investimentos de renda fixa, como o CDB ou o Tesouro Direto, o lucro da poupança não sofre desconto de Imposto de Renda. Na prática, isto significa que o valor que você visualiza na sua conta é o seu ganho líquido.
A regra do aniversário da poupança
Em seguida, um conceito vital para o investidor: a regra do aniversário da poupança. O dinheiro depositado na caderneta só rende ao completar um ciclo mensal, contado a partir da data do depósito. Se você realizar um aporte hoje e sacar parte do valor antes de completar esse ciclo, não receberá o rendimento sobre aquele montante sacado.
Ademais, os juros são creditados apenas na data de aniversário do depósito. Por exemplo, se você investiu no dia 10, o rendimento cairá sempre no dia 10 de cada mês subsequente. Atenção: para depósitos feitos nos dias 29, 30 e 31, o aniversário passa a ser o dia 1º do mês seguinte. Portanto, planeje suas retiradas para não perder o lucro acumulado no período.
A poupança ainda vale a pena?
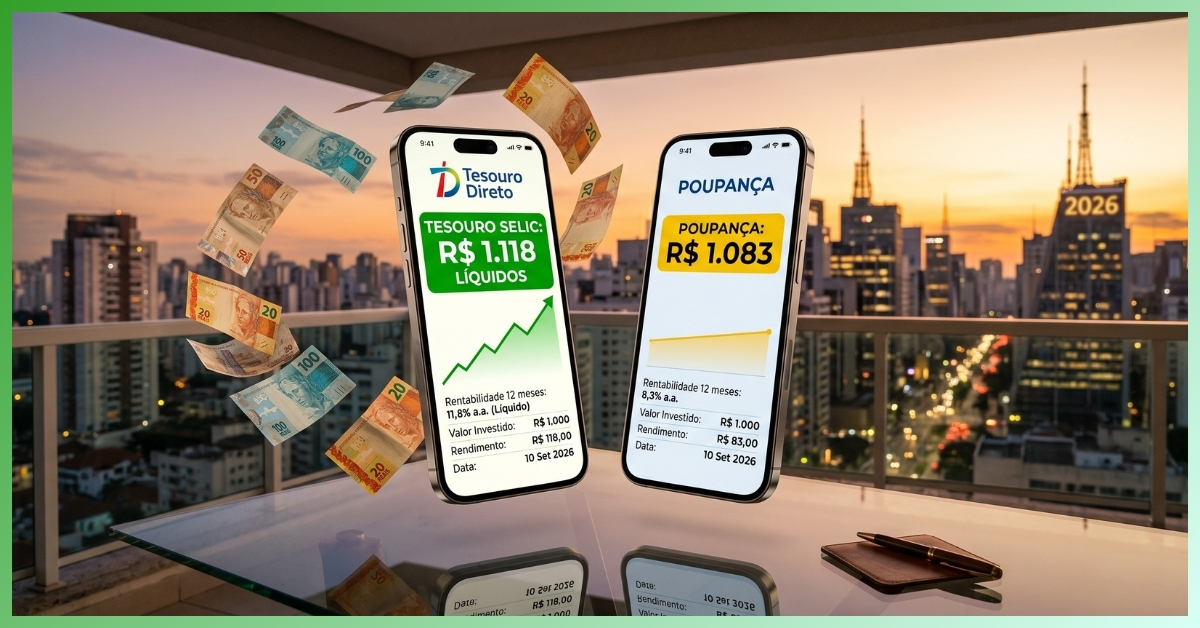
Para responder se vale a pena, precisamos comparar as alternativas disponíveis no mercado financeiro. Afinal, quanto rende 1000 reais na poupança só faz sentido diante do que rende em outro lugar. Embora a poupança ofereça segurança e liquidez, outras opções de renda fixa superam o seu rendimento. Investimentos como o Tesouro Selic ou CDBs que pagam 100% do CDI entregam resultados superiores em qualquer prazo acima de 30 dias.
Veja o quadro de poupança vs Tesouro Selic e demais aplicações, para os mesmos R$ 1.000, no mesmo prazo, com cobertura de risco equivalente:
| Aplicação | Saldo em 12 meses | Diferença |
|---|---|---|
| Poupança (0,669% a.m., isenta) | R$ 1.083,30 | Referência |
| CDB 100% do CDI (IR de 20%) | R$ 1.109,20 | +R$ 25,90 |
| Tesouro Selic (IR de 20%) | R$ 1.110,00 | +R$ 26,70 |
| LCI 90% do CDI (isenta) | R$ 1.122,85 | +R$ 39,55 |
Portanto, a poupança fica em último lugar mesmo contando a isenção de IR. O motivo é simples, veja: enquanto o CDI acompanha a Selic de 13,75%, a caderneta está travada em 8,33% por lei.
Mesmo assim, a poupança continua sendo uma alternativa útil para o dinheiro de saque imediato, especialmente para quem prioriza a facilidade de acesso e já tem conta no banco. Para a reserva de emergência estruturada, porém, o Tesouro Selic é a escolha mais racional, como mostramos no comparativo completo entre Tesouro Selic e poupança. Contudo, para objetivos de médio e longo prazo, buscar outras modalidades pode potencializar o crescimento do seu capital.
Nesse caso, se você está começando agora, o guia como investir 100 reais mostra oito caminhos realistas para o investidor iniciante.
Fatores que impactam o rendimento anual
Considerando o efeito dos juros compostos e a Taxa Referencial atual, quanto rende 1000 reais na poupança se traduz em um retorno de 8,33% ao ano em 2026. Este número é relevante para quem deseja comparar o desempenho frente à inflação.
No entanto, dois fatores podem derrubar esse retorno. Primeiro, há a queda da Selic: se a taxa básica recuar para 8,5% ou menos, a regra muda para 70% da Selic e o rendimento despenca. Em segundo lugar, há a própria TR, que oscila mês a mês e acompanha os juros de mercado. Por isso, o rendimento da poupança não é fixo nem garantido, ele segue uma fórmula legal cujos componentes variam.
O impacto da inflação no ganho real
Note que o ganho nominal nem sempre reflete o ganho real. Se a inflação do período superar o rendimento de 8,33%, o seu poder de compra diminui, mesmo com o saldo na conta aumentando.
De fato, no cenário atual a conta fecha positiva. Com o IPCA acumulado em 4,22% nos últimos 12 meses (IBGE, agosto de 2026), a poupança entrega um ganho real próximo de 3,94% ao ano. Em outras palavras, sobre R$ 1.000 isso equivale a cerca de R$ 39 de poder de compra adicional em um ano. Por isso, especialistas recomendam que você analise sempre o rendimento acima da inflação, e não o número cheio.
Além disso, diversificar os investimentos é a melhor estratégia para proteger o seu patrimônio contra a perda de poder de compra. Assim, ao distribuir o capital você reduz riscos e potencializa as oportunidades de ganhos melhores. Antes de abrir conta, vale conferir qual o melhor banco para investir.
Conclusão: quanto rende 1000 reais na poupança e como planejar seus aportes?
Agora que você sabe quanto rende 1000 reais na poupança, o próximo passo é organizar o seu planejamento financeiro. São R$ 6,69 no primeiro mês, R$ 83,30 em um ano e R$ 271,30 em três anos, tudo livre de imposto. Em resumo, quanto rende 1000 reais na poupança mostra que a caderneta pode ser um ponto de partida simples, mas o aprendizado constante sobre outras modalidades de investimento abrirá novas portas.
Por fim, avalie suas metas, considere o prazo do seu objetivo e verifique se a poupança é a ferramenta ideal para o que você precisa no momento.
O conhecimento é o maior ativo que você pode adquirir para o seu futuro financeiro.
Glossário rápido
Selic: taxa básica de juros da economia brasileira, definida pelo Copom a cada 45 dias.
TR (Taxa Referencial): índice calculado pelo Banco Central a partir das taxas de títulos públicos. Varia mês a mês e entra na conta da poupança.
CDI: taxa dos empréstimos entre bancos. Fica cerca de 0,1 ponto percentual abaixo da Selic e serve de referência para CDB, LCI e LCA.
Juros compostos: rendimento que incide sobre o saldo acumulado, e não apenas sobre o valor inicial aplicado.
Aniversário da poupança: data em que o rendimento mensal é creditado, definida pelo dia do depósito.
Tesouro Selic: título público pós-fixado que acompanha a Selic, com garantia do Tesouro Nacional e resgate em D+1.
LCI: Letra de Crédito Imobiliário. Isenta de IR para pessoa física, com prazo mínimo de 9 meses.
IPCA: índice oficial de inflação do Brasil, medido pelo IBGE.
Ganho real: rendimento que sobra depois de descontar a inflação do período.
FGC: Fundo Garantidor de Créditos. Cobre poupança, CDB, LCI e LCA em até R$ 250 mil por CPF por instituição, com teto global de R$ 1 milhão a cada 4 anos.
Perguntas frequentes
Não. O que o Fundo Garantidor de Créditos (FGC) protege é o saldo, em até R$ 250 mil por CPF em cada instituição, com teto global de R$ 1 milhão a cada 4 anos, caso o banco quebre. O rendimento, por sua vez, segue a fórmula da Lei 12.703/2012 e pode mudar: se a Selic cair para 8,5% ou menos, a regra passa a ser 70% da Selic mais TR.
Sim, você possui liquidez diária. Contudo, lembre-se da regra do aniversário: para receber o rendimento do período, o dinheiro deve permanecer aplicado até a data de aniversário do depósito. Sacar antes faz você perder o rendimento daquele ciclo, sem multa, mas sem ganho.
A poupança é isenta de Imposto de Renda para pessoas físicas e também não sofre IOF, o que a torna uma opção simplificada para o investidor conservador. Ou seja, você apenas declara o saldo em Bens e Direitos, sem pagar nada sobre o ganho.
Sim. As mudanças na taxa Selic definem qual regra de rendimento será aplicada, impactando diretamente o retorno final do seu dinheiro. Acima de 8,5% ao ano vale 0,5% ao mês mais TR; igual ou abaixo disso, vale 70% da Selic mais TR.
Primeiro, veja quanto a poupança rende por mês: 0,669%. No acumulado, com a Selic em 13,75% e a TR em 0,169% ao mês, o rendimento é de 8,33% ao ano, o que dá R$ 83,30 sobre R$ 1.000 em doze meses, sem desconto de imposto.
Disclaimer:
Este conteúdo é exclusivamente educacional e informativo. Não constitui aconselhamento financeiro, consultoria de investimentos ou recomendação de compra e venda. Os dados apresentados refletem cenários em setembro de 2026 e estão sujeitos a mudanças nas taxas de juros (Selic, CDI, TR) e regulações do Banco Central. Antes de tomar qualquer decisão financeira, consulte um assessor ou consultor financeiro certificado. O Renda Futura não se responsabiliza por decisões tomadas com base neste conteúdo. Rentabilidade passada não garante resultados futuros.